Überzogene Erwartungen einer geldpolitischen Straffung
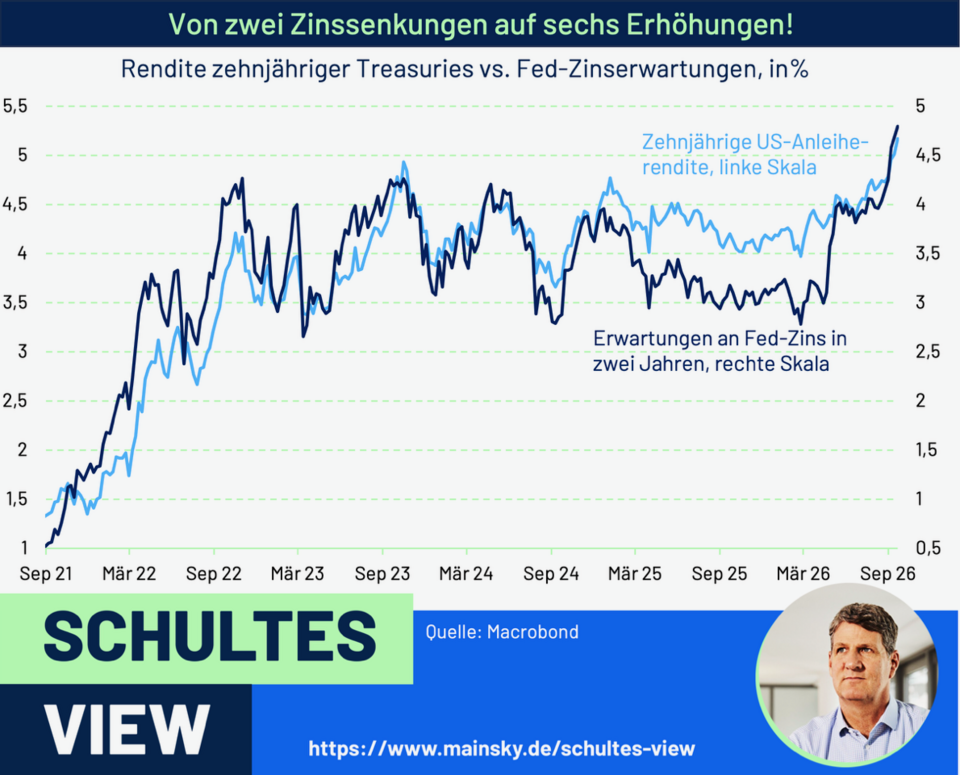
Erstens ist der jüngste Renditeanstieg auf steigende reale Renditen zurückzuführen, während die Inflationserwartungen in den USA zuletzt sogar deutlich gefallen sind. Zweitens hat der Markt seit März seine Erwartungen von zwei Zinssenkungen auf mittlerweile sechs Zinserhöhungen in den kommenden 24 Monaten gedreht. Hier liegt damit der wesentliche Treiber der zehnjährigen US-Anleiherendite.
Nicht mit 2023 vergleichbar
Aus unserer Sicht sind diese Erwartungen an eine weitere Straffung der Geldpolitik überzogen. In den USA preist der Markt von hier aus fast weitere 100 Basispunkte an Zinserhöhungen ein. Damit würde sich die Fed bis auf rund einen halben Prozentpunkt dem Zinsgipfel von 2023 nähern. Damals reagierte sie allerdings auf eine Kerninflation von knapp sechs und ein nominales Wirtschaftswachstum von über zehn Prozent. Heute liegen beide Werte ungefähr bei der Hälfte. Der Markt preist heute also eine geldpolitische Reaktion ein, die fast an 2023 heranreicht – allerdings ohne ein Inflations- und Wachstumsumfeld wie 2023. Dies ergibt wenig Sinn, zumal heute ein deutlich höheres Produktivitätswachstum und damit ein strukturell günstigeres Inflationsbild als damals vorliegen.
Geldpolitik der EZB bereits restriktiv
Auch für die EZB halten wir die eingepreisten Zinserhöhungen von ebenfalls rund 100 Basispunkten bis Ende 2027 für überzogen. Das gilt umso mehr, als die Geldpolitik der EZB heute – anders als die der Fed – bereits deutlich restriktiv ist. Darauf deuten unter anderem die realen Zinsen hin, die inzwischen über der realen Wachstumsrate der Wirtschaft liegen.
Mittlere Laufzeiten jetzt kaufen
Die Konsequenz daraus ist für uns klar: Für das vierte Quartal empfehlen wir taktische Long-Duration-Positionen, insbesondere im Laufzeitenbereich von fünf bis zehn Jahren auf beiden Seiten des Atlantiks. Dieses Segment dürfte am stärksten davon profitieren, wenn die derzeit aggressiven Zinserwartungen wieder ausgepreist werden. Ein möglicher Katalysator dafür sind die Notenbanksitzungen im Oktober, da wir in diesem Monat weder von der Fed noch von der EZB eine Zinserhöhung erwarten. Bei ultralangen Anleihen mit Laufzeiten von mehr als zehn Jahren bleiben wir dagegen zurückhaltend. In diesem Segment könnten steigende fiskalische Risikoprämien zunehmend zum Belastungsfaktor werden.