Die Schuldenspirale
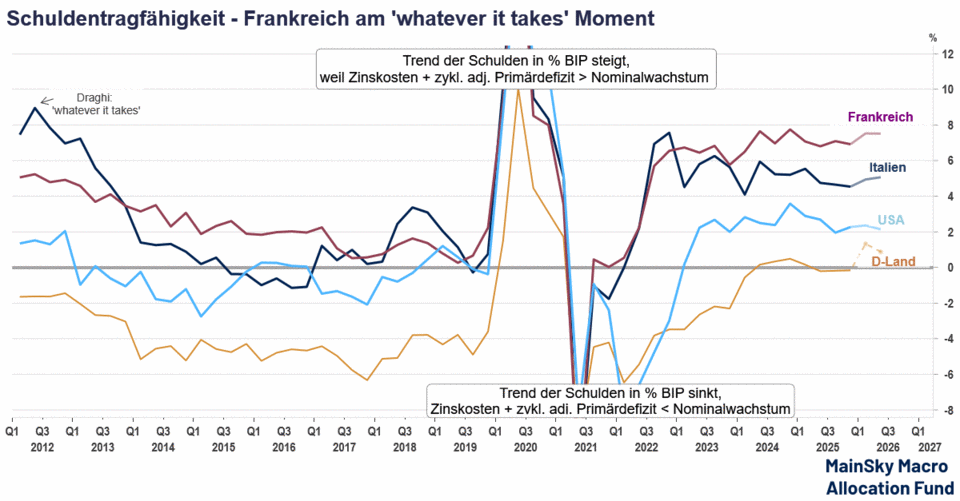
Beim derzeitigen Mix aus Nominalwachstum und Zinskosten wächst der französische Schuldenberg um rund acht Prozent pro Jahr. Setzt sich diese Entwicklung fort, dürfte die Schuldenquote bis Ende 2027 die Marke von 130 Prozent des BIP erreichen. Andersherum gerechnet wird die Dimension des Problems noch deutlicher: Um den Schuldenstand unter den aktuellen Rahmenbedingungen zu stabilisieren, wäre eine Konsolidierung des Primärhaushalts um rund acht Prozentpunkte notwendig. Politisch ist das vollkommen illusorisch – unabhängig davon, wer die nächsten Präsidentschaftswahlen gewinnt.
Fiskalisches Déjà-vu
Besonders brisant ist der Blick zurück. Die makroökonomischen Kennzahlen Frankreichs gleichen heute in wesentlichen Punkten denen Italiens im Jahr 2012. Auch Italien hatte damals eine Schuldenquote von rund 120 Prozent des BIP, während der Schuldenstand mit etwa acht Prozent pro Jahr zunahm. Es war genau jene Phase der europäischen Schuldenkrise, in der Mario Draghi mit seinem historischen „Whatever it takes“ die Märkte beruhigen musste.
Nur heute fehlt Draghi
Der entscheidende Unterschied zu damals: Heute gibt es keinen Mario Draghi. Aufgrund der Systemrelevanz Frankreichs für die Eurozone dürfte die EZB früher oder später gezwungen sein, ihr Antifragmentierungsinstrument TPI zu aktivieren. Der Weg dorthin könnte allerdings lang und für die Märkte schmerzhaft werden. Denn bevor die EZB Frankreich faktisch unter ihren Schutzschirm nimmt, muss dafür zunächst ein politischer Konsens in den Gremien entstehen.
Französische Staatsanleihen meiden
Für die Kapitalmärkte ergeben sich daraus aus unserer Sicht klare Konsequenzen. Französische Staatsanleihen, OATs, würden wir im Portfolio weiterhin konsequent meiden. Temporäre Spread-Einengungen sind für uns keine Entwarnung, sondern Verkaufsgelegenheiten.
Aktien bleiben Underperformer
Auch bei französischen Aktien erwarten wir eine anhaltende Underperformance. Der CAC 40 hinkt den übrigen großen europäischen Aktienindizes als einziger Index im laufenden Jahr mit einem Minus deutlich hinterher. Die Schwäche reflektiert auch die wachsenden Zweifel an der fiskalischen und politischen Handlungsfähigkeit des Landes.
Leidtragender ist der Euro
Der eigentliche Leidtragende dürfte am Ende jedoch der Euro sein. Denn mit Frankreich steht die zweitgrößte Volkswirtschaft unter Druck, während gleichzeitig Deutschland als größte Wirtschaft der Eurozone in ihrer Dysfunktionalität Frankreich lediglich um einige Jahre nachläuft. Wenn die beiden Kernländer des Währungsraums gleichzeitig an wirtschaftlicher Dynamik und fiskalischem beziehungsweise politischem Handlungsspielraum verlieren, kann das an der gemeinsamen Währung nicht spurlos vorbeigehen. Unsere Konsequenz ist deshalb klar: Wir erwarten für 2027 erneut die Parität im EUR/USD.