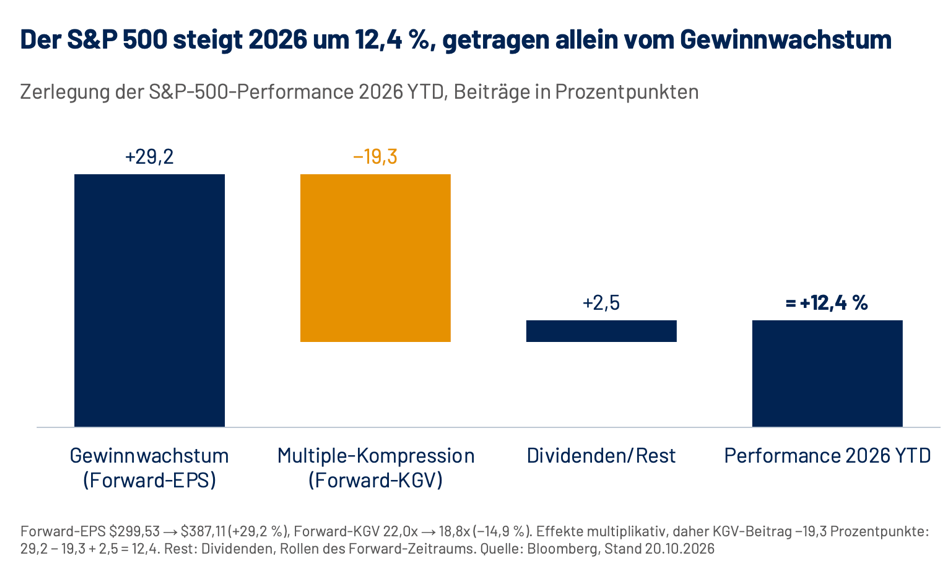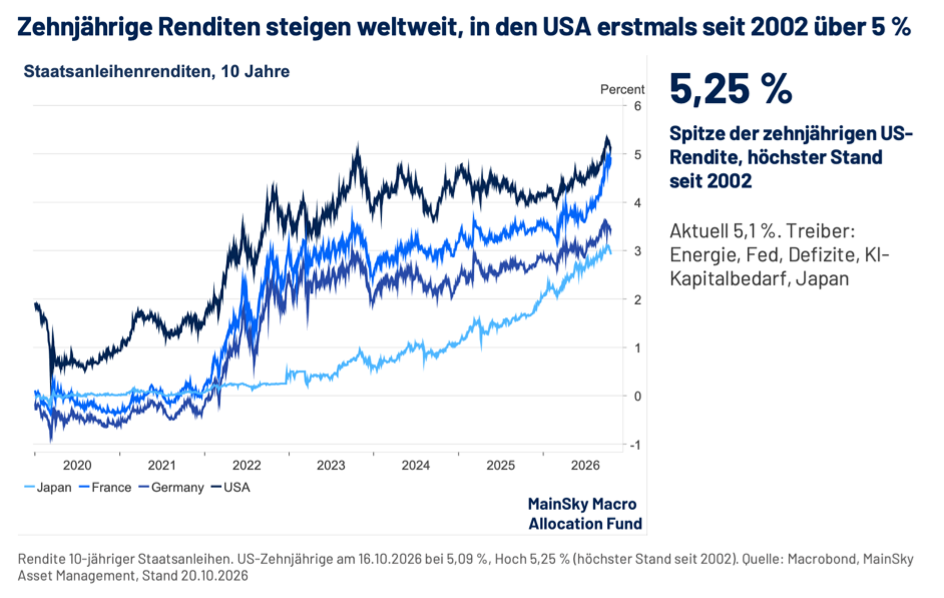
- Die Rally am US-Aktienmarkt wird weiterhin von einer außerordentlich starken Gewinndynamik getragen. Trotz zweistelliger Kursgewinne sind die Bewertungen seit Jahresbeginn sogar gesunken. Von einer KI-Blase kann deshalb derzeit keine Rede sein.
- Der globale Renditeanstieg ist nicht allein Ausdruck einer restriktiveren Geldpolitik, sondern auch Folge hoher Staatsdefizite und einer zunehmenden Konkurrenz um Kapital. Besonders Unternehmen mit hohem Finanzierungsbedarf geraten unter Druck.
- Frankreich entwickelt sich zum größten fiskalischen Risiko der Eurozone. Ohne eine grundlegende Kurskorrektur droht eine Schuldendynamik, die mittelfristig ein Eingreifen der EZB erforderlich machen dürfte.
- Wir halten an unserer positiven Einschätzung für Aktien fest, setzen aber konsequenter auf Qualität, solide Bilanzen, freien Cashflow und KI-Profiteure mit tragfähigen Geschäftsmodellen. Europäische Aktien bleiben untergewichtet.
- Am Rentenmarkt bevorzugen wir weiterhin kurze bis mittlere Laufzeiten und hohe Bonität. Gegenüber dem Euro bleiben wir skeptisch und halten eine substanzielle Position in US-Dollar.
Die Renditen zehnjähriger US-Staatsanleihen steigen über fünf Prozent, Frankreich steuert auf eine handfeste Schuldenkrise zu und die Zweifel an der Rentabilität der gewaltigen KI-Investitionen nehmen zu. Ist die Aktienrally damit am Ende? Wir glauben nicht. Denn anders als zur Jahrtausendwende sind es nicht immer höhere Bewertungen, sondern außerordentlich stark steigende Unternehmensgewinne, die den Aufwärtstrend tragen. Allerdings verändert der globale Zinsanstieg die Spielregeln: Kapital wird teurer und damit zunehmend selbst zum Knappheitsfaktor der KI‑Revolution. Für hoch verschuldete Unternehmen mit enormem Finanzierungsbedarf wird dies zum Problem, während profitable Geschäftsmodelle mit soliden Bilanzen profitieren. Wir halten deshalb an unserer positiven Aktienausrichtung fest, setzen aber konsequenter auf Qualität, Cashflow und Diversifikation. Bei Anleihen bleiben wir defensiv und in Europa sehen wir mit Frankreich ein Risiko heranwachsen, das die EZB früher oder später zum Handeln zwingen dürfte.