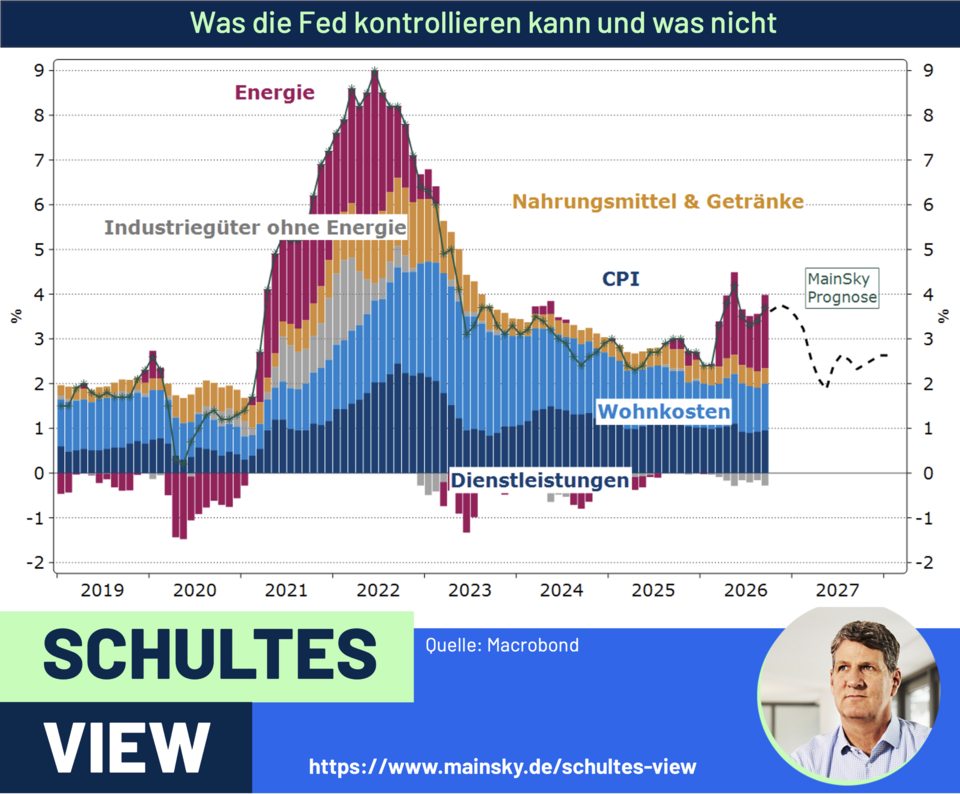
Unsere MainSky-Sicht: Ein Blick auf die tatsächlichen Treiber zeigt ein differenziertes Bild. Das vermeintliche „Inflationsproblem“ konzentriert sich auf zwei Komponenten, die die Fed schlichtweg nicht kontrollieren kann:
Energie (Magenta): Die Balken zeigen es deutlich: Nach einer Phase des negativen Beitrags schlägt der Energiebereich aktuell wieder massiv nach oben aus. Die Ursache hierfür liegt bekanntermaßen in der Geopolitik – nicht an der US-Nachfrage. Höhere Zinsen fördern kein Öl.
Wohnkosten (Hellblau): Dieser Block macht weiterhin den größten, trägsten Teil der Inflation aus. Es ist ein rein statistischer, nachlaufender Effekt (OER), der die Marktbedingungen von vor 6 bis 12 Monaten widerspiegelt. Echtzeit-Mietindizes sinken längst.
Was die Fed tatsächlich beeinflussen kann, liefert wenig Grund zur Sorge:
Dienstleistungen (Dunkelblau): Der Inflationsbeitrag der Dienstleistungen liegt bei einem Prozentpunkt und ist seit 2022 deutlich rückläufig. Hier besteht kein Inflationsproblem, was zur relativ schwachen Position des US-Konsumenten passt.
Nahrungsmittel & Getränke (Gelb): Dieser Keil schrumpft seit Monaten kontinuierlich zusammen – die Dynamik flacht sichtlich ab und der Inflationsbeitrag liegt bei gerade einmal 0,3 Prozentpunkten.
Industriegüter ohne Energie (Grau): Die Balken ragen bereits unter die Nulllinie in den negativen Bereich. Hier sehen wir echte Deflation!
Fazit: Um die Gesamtinflation unter diesen Bedingungen auf 2 % zu zwingen, müsste die Fed die verbleibenden Dienstleistungen massiv in den negativen Bereich drücken. Das gab es in der modernen Geschichte nur während tiefer Rezessionen wie 2009 oder 2020. Es ist wohl offensichtlich, dass dies keine wirkliche Option ist. Dies gilt umso mehr, da schon bald die Effekte bei den Wohnkosten auslaufen und bei der Energie drehen werden. Unsere Prognose sieht die Inflation Mitte 2027 bei ca. 2 % und damit am Fed-Ziel. Wir erwarten weiterhin eine Zinspause im Oktober, der Dezember bleibt jedoch als „Versicherungsschritt“ im Spiel. Dies sollte es dann aber gewesen sein – für 2027 erwarten wir keine weiteren Zinserhöhungen