EZB mit Frankreich und Lagardes Zukunft im Fokus
Bei der Europäischen Zentralbank (EZB) dürfte primär die angespannte fiskalische Lage Frankreichs im Mittelpunkt stehen. Wir bleiben bei unserer Einschätzung, dass die Notenbank noch weit davon entfernt ist, ihr Antifragmentierungsinstrument TPI zur Stabilisierung französischer Staatsanleihen zu aktivieren. Präsidentin Christine Lagarde dürfte vielmehr erneut deutlich machen, dass die Lösung der französischen Schuldenprobleme in Paris liegt und nicht in Frankfurt.
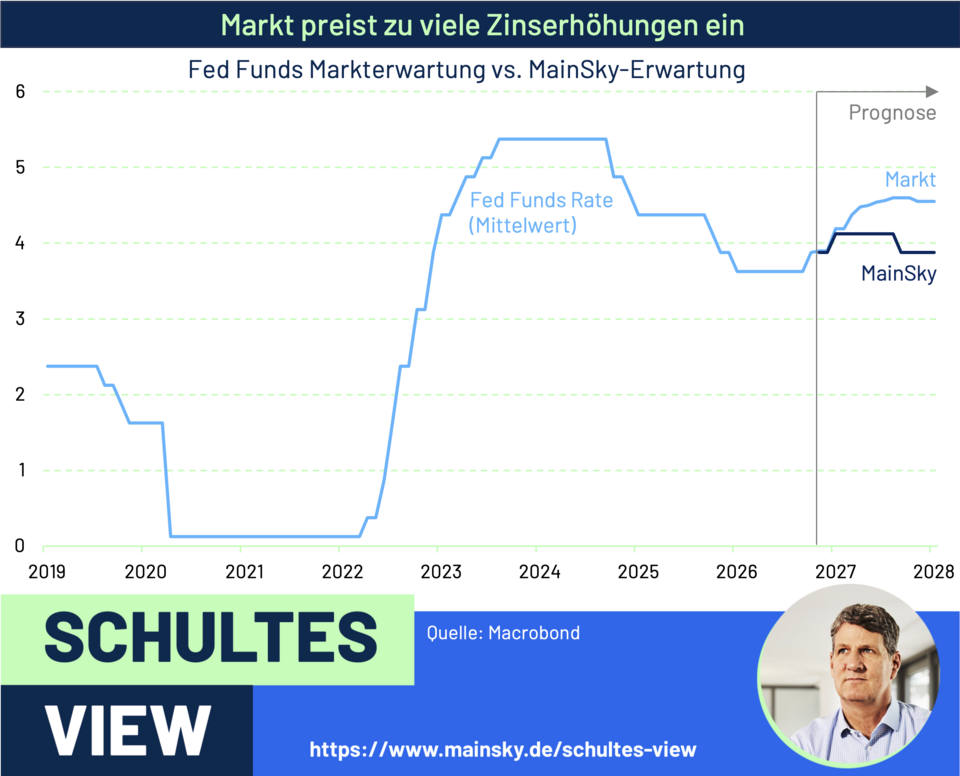
Gleichzeitig dürfte Lagarde darauf bedacht sein, verbal kein zusätzliches Öl ins Feuer zu gießen. Die zuletzt deutlich gestiegenen Anleiherenditen wirken bereits dämpfend auf Wachstum und Inflation. Es besteht deshalb wenig Anlass, die ohnehin aggressiv eingepreisten Zinserhöhungen für das kommende Jahr noch weiter anzufeuern. Eine Zinserhöhung im Dezember bleibt aus unserer Sicht zwar wahrscheinlich, ist aber keineswegs ausgemacht. Entscheidend dürfte auch sein, wie sich die Lage im Nahen Osten nach den US-Zwischenwahlen entwickelt.
Für zusätzliche Spannung könnten Fragen zur persönlichen Zukunft Lagardes sorgen. Dabei dürfte insbesondere die Möglichkeit eines vorzeitigen Rücktritts diskutiert werden, um eine Neubesetzung der EZB-Spitze noch vor den französischen Parlamentswahlen zu ermöglichen.
Fed im Beobachtungsmodus, Warsh sucht seine Linie
Auch bei der Fed gilt eine Zinspause als nahezu sicher. Die Leitzinsspanne dürfte bei 3,75 bis 4,00 Prozent bleiben. Wenige Tage vor den US-Midterms am 3. November dürfte die Notenbank zunächst in den Beobachtungsmodus wechseln. Für Fed-Chef Kevin Warsh wird dabei primär die Kommunikation zur Herausforderung. Nach mehreren unglücklichen Pressekonferenzen muss es ihm gelingen, den Märkten mehr Orientierung zu geben, ohne sich durch eine konkrete Forward Guidance auf einen geldpolitischen Kurs festzulegen.
Auch in den USA bleibt eine weitere Zinserhöhung im Dezember im Spiel. Für 2027 halten wir die vom Markt eingepreisten Zinserhöhungen allerdings weiterhin für überzogen. Das gilt aus unserer Sicht für beide Seiten des Atlantiks.